La gestion d’un budget familial se transforme rapidement en cauchemar lorsque les prélèvements bancaires s’accumulent sans laisser de répit. Le prêt immobilier, le crédit automobile et les diverses réserves d’argent grignotent progressivement le reste à vivre des ménages.
Face à cette pression constante, l’idée de regrouper ses dettes apparaît souvent comme une bouée de sauvetage évidente. Il est pourtant indispensable de mesurer précisément les enjeux de cette démarche pour éviter de fragiliser davantage sa situation financière.
Mécanique complexe du regroupement de créances
Le rachat de crédits consiste fondamentalement à rassembler plusieurs dettes en cours pour créer un engagement unique envers une seule institution. Un établissement bancaire ou un courtier spécialisé solde vos anciens emprunts directement auprès de vos différents créanciers. L’objectif principal de cette transaction vise souvent à allonger la durée de remboursement pour réduire drastiquement la mensualité globale.
Cette opération technique offre généralement une véritable bouffée d’oxygène au pouvoir d’achat des ménages étouffés par leurs charges. Il demeure tout à fait possible de fusionner des dettes de natures très variées pour simplifier sa comptabilité. Vous pouvez associer un prêt immobilier avec de multiples découverts bancaires, des retards d’impôts ou des prêts personnels classiques.
La prudence reste néanmoins de rigueur face à l’attrait immédiat d’une mensualité mensuelle fortement allégée. Cette diminution mathématique de votre versement s’accompagne systématiquement d’une augmentation inévitable du coût total du crédit sur la durée. C’est un compromis strictement financier qu’il faut accepter en toute connaissance de cause avant d’apposer sa signature au bas du contrat.
L’importance vitale d’une simulation virtuelle préalable
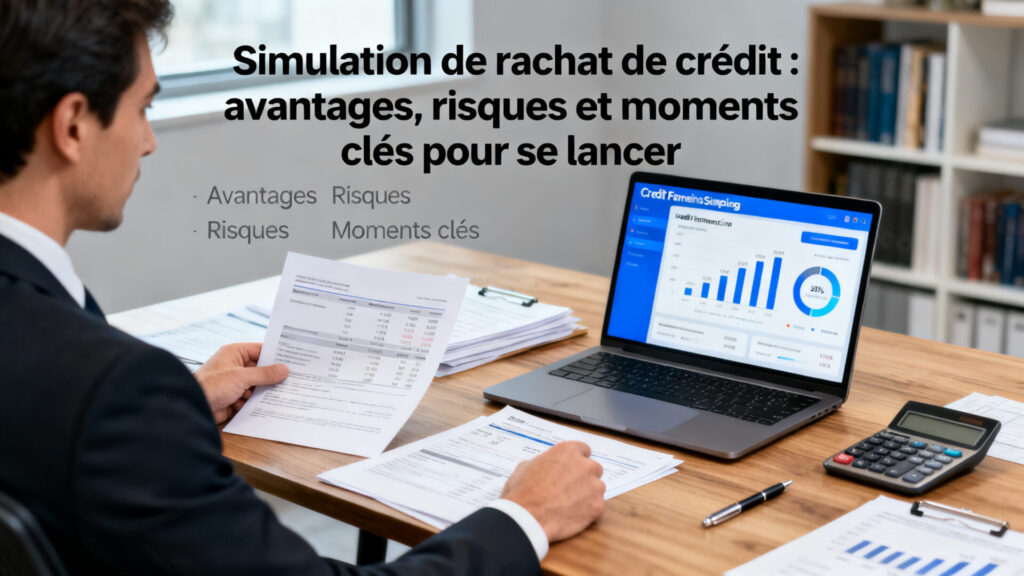
Avant d’entamer des démarches administratives chronophages auprès d’un conseiller, l’étape de la projection en ligne s’impose comme une nécessité absolue pour tout emprunteur. Réaliser une simulation rachat de crédit : quand ça vaut le coup (et quand c’est une mauvaise idée) permet d’écarter immédiatement les offres inadaptées à votre profil. L’utilisation d’une plateforme numérique gratuite agit comme un véritable filtre décisionnel objectif et protecteur.
Les simulateurs algorithmiques modernes vous offrent la liberté de modifier les durées et d’observer instantanément les variations de taux d’intérêt. Cet outil technologique permet de mesurer l’impact réel de la restructuration sur vos finances de manière totalement anonyme et sécurisée. Vous pouvez ainsi tester une multitude de scénarios de remboursement sans jamais subir la pression commerciale d’un vendeur.
Indicateurs chiffrés à surveiller de près
Lors de votre test virtuel, plusieurs éléments méritent votre attention absolue pour ne pas tomber dans un piège bancaire :
- Le taux annuel effectif global (TAEG) : cet indicateur majeur doit impérativement inclure tous les frais annexes, l’assurance emprunteur et les commissions de courtage.
- Le montant de la nouvelle mensualité : il faut s’assurer qu’il permette de repasser sous le seuil critique des 33 % de taux d’endettement.
- Le coût total de l’opération finale : il représente la différence mathématique exacte entre vos dettes initiales et la somme globale que vous rembourserez finalement à la banque.
Contextes favorables à la restructuration financière
Certains moments spécifiques de la vie rendent cette stratégie bancaire particulièrement pertinente et terriblement efficace. C’est indéniablement le cas lorsque les taux d’intérêt directeurs actuels sont nettement inférieurs à ceux de vos anciens contrats signés il y a plusieurs années. Une baisse significative des taux de la banque centrale justifie pleinement de renégocier l’ensemble de son passif pour faire des économies.
L’accumulation de crédits à la consommation renouvelables constitue une autre raison majeure de procéder à un rachat. Ces prêts frôlent très souvent les taux de l’usure et détruisent progressivement la capacité d’épargne d’une famille entière. Les transformer en un prêt personnel classique et sécurisé avec un taux fixe est une manœuvre hautement défensive.
Une étude approfondie menée par les associations de consommateurs démontre que 45 % des ménages en situation de surendettement auraient pu éviter cette spirale infernale en restructurant judicieusement leurs multiples dettes renouvelables à temps.
La survenue d’un changement de vie brutal ou anticipé exige parfois de réadapter ses charges fixes en urgence sous peine de faillite personnelle. Un divorce difficile, un passage à la retraite mal préparé ou l’arrivée d’un enfant bouleversent l’équilibre précaire des revenus d’un foyer. Le but consiste alors à prévenir le surendettement avant les premiers incidents de paiement irrémédiables.
| Profil de l’emprunteur | Bénéfice majeur de l’opération |
|---|---|
| Accumulation de crédits toxiques | Baisse drastique des intérêts et sécurisation via une mensualité unique beaucoup plus lisible. |
| Nouveau projet de vie familial | Libération immédiate de la capacité d’emprunt pour financer d’importants travaux de rénovation. |
| Baisse de revenus imminente | Ajustement préventif et mathématique du budget pour maintenir un reste à vivre décent. |
Situations où regrouper ses dettes devient une erreur fatale
L’opération bancaire peut malheureusement s’avérer hautement toxique et destructrice pour votre patrimoine à long terme si elle est mal calculée. Il est par exemple vivement déconseillé d’entamer cette lourde démarche si vous êtes arrivé à la fin de votre tableau d’amortissement. La grande majorité des intérêts bancaires étant toujours payée durant les premières années du contrat, vous risqueriez d’assumer des frais de dossier totalement inutiles.
Racheter un crédit immobilier ou automobile qu’il vous reste à solder sur une très courte période constitue une véritable aberration économique. Cela revient purement et simplement à rembourser des intérêts une seconde fois à un nouvel organisme financier pour le même objet. Les chiffres froids d’une analyse rigoureuse vous démontreront immédiatement l’absurdité de la manœuvre en lisant le tableau de remboursement.
Signaux d’alerte à ne surtout pas ignorer
Certains éléments précis de l’offre de rachat doivent vous inciter à décliner catégoriquement la proposition commerciale :
- Un allongement de durée démesuré : si la nouvelle banque vous propose de financer un véhicule d’occasion sur quinze ans, fuyez cette offre dangereuse et irrationnelle.
- Des pénalités de remboursement anticipé excessives : les frais de clôture exigés par votre ancienne banque annulent parfois totalement les bénéfices théoriques du nouveau taux.
- Le financement d’un train de vie inadapté : utiliser cette solution de dernier recours pour continuer à surconsommer garantit un effondrement financier à très court terme.
Compromis financier à évaluer selon son profil
Il faut impérativement avoir le courage de confronter les chiffres bruts pour analyser objectivement la balance entre les bénéfices et les risques. Une réduction spectaculaire de la charge mensuelle exerce un attrait indéniable et psychologique sur le court terme. Toutefois, le surcoût global du nouveau crédit calculé en fin de période doit impérativement rester dans une limite pécuniaire acceptable.
L’enjeu principal réside dans l’évaluation rigoureuse de votre stabilité professionnelle actuelle et de l’évolution probable de votre situation patrimoniale. Les établissements bancaires examinent minutieusement votre profil emprunteur, votre âge précis à la fin du prêt et le coût exorbitant que peut représenter l’assurance décès-invalidité associée. Chaque petit détail contractuel compte énormément pour déterminer la véritable rentabilité finale de l’opération de refinancement.
| Indicateur financier analysé | Situation avant le regroupement | Situation après le regroupement |
|---|---|---|
| Mensualités cumulées exigées | 1 200 euros | 700 euros |
| Durée restante d’engagement | 4 années | 8 années |
| Coût total in fine de l’opération | 57 600 euros | 67 200 euros |
Cet exemple chiffré particulièrement commun illustre parfaitement le compromis mathématique que l’emprunteur doit valider avant de s’engager. Le gain de 500 euros de pouvoir d’achat mensuel soulage immédiatement le quotidien familial face à l’inflation grandissante. Cependant, cette flexibilité financière immédiate se paie au prix fort par près de 10 000 euros de frais supplémentaires étalés sur plusieurs années.
Impact réel sur la santé financière
Le regroupement bancaire n’est ni un remède miracle universel ni une arnaque institutionnelle bien ficelée. Il constitue au contraire un puissant outil de gestion budgétaire à manier avec une grande précaution. Foncer vers cette solution s’avère salutaire uniquement si votre reste à vivre est dangereusement étouffé par la multiplication des créances.
L’utiliser pour repousser artificiellement les conséquences désastreuses d’une surconsommation chronique ne fera qu’aggraver inexorablement votre bilan. Prenez toujours le temps d’examiner attentivement les frais de dossier et de calculer l’allongement réel de la dette. La réussite repose entièrement sur votre capacité à transformer cette bouffée d’oxygène en une gestion saine et durable au quotidien.
FAQ
Réaliser une simulation de rachat de crédit permet d’évaluer concrètement l’impact de l’opération sur vos finances. Cela vous aide à vérifier si la nouvelle mensualité et le coût total sont réellement avantageux pour votre budget avant de vous engager.
Cette opération financière est très intéressante lorsque les taux d’intérêt actuels sont bas, ou lorsque vous avez accumulé de nombreux crédits à la consommation renouvelables toxiques. Elle permet alors de baisser les mensualités et de retrouver un pouvoir d’achat immédiat.
Il est fortement déconseillé de regrouper ses dettes si vous êtes à la fin de votre prêt, car vous paieriez des frais inutiles. C’est également une grave erreur si l’objectif est de financer une surconsommation chronique avec un allongement excessif.
Bien que le regroupement de créances réduise le montant de votre mensualité pour soulager votre budget mensuel, il allonge généralement la durée de remboursement. Cela entraîne presque systématiquement une augmentation mathématique et inévitable du coût total de votre crédit final.
Pendant votre simulation en ligne, vous devez observer attentivement le taux annuel effectif global (TAEG), le montant exact de la nouvelle mensualité par rapport à vos revenus, et surtout le coût total final de l’opération après regroupement de vos dettes.
Absolument, le rachat de crédit agit comme une mesure préventive efficace face à une baisse de revenus ou une accumulation de charges fixes. En réajustant le montant des mensualités à vos capacités financières réelles, il aide à éviter la spirale infernale.