Une simple éraflure sur le pare-chocs dans un parking suffit souvent à provoquer des sueurs froides au moment d’appeler l’assureur. La réparation d’une carrosserie moderne coûte extrêmement cher, rendant le choix d’une couverture parfaitement calibrée indispensable.
Une décision précipitée lors de la signature du contrat engendre parfois des conséquences financières dramatiques après un accident responsable. Sélectionner le bon niveau de garantie exige une analyse rigoureuse de la valeur de sa propre voiture.
Les fondements de la responsabilité civile obligatoire
La loi française impose à tout propriétaire d’un véhicule terrestre à moteur de souscrire une garantie de responsabilité civile pour circuler légalement. Cette obligation légale constitue le strict minimum syndical exigé par le code de la route pour protéger les usagers vulnérables. Son objectif principal consiste exclusivement à indemniser les tierces personnes touchées par votre conduite inattentive.
Si vous renversez un cycliste ou emboutissez la clôture d’un riverain, cette protection couvrira les frais médicaux et les dommages matériels des victimes directes. Le conducteur responsable du sinistre ne bénéficie d’aucune prise en charge pour ses propres blessures sans l’ajout d’une option de garantie du conducteur. C’est une nuance juridique fondamentale qui échappe encore à de nombreux automobilistes lors de l’achat frénétique d’une première voiture.
Les dégâts subis par votre propre carrosserie resteront également à votre entière charge si vous provoquez une violente collision. Une simple perte de contrôle sur une chaussée glissante peut ainsi se solder par la perte totale de votre capital automobile. Il est donc indispensable d’évaluer méticuleusement ce risque financier avant de signer le moindre document contractuel en agence.
L’assurance au tiers et ses limites évidentes
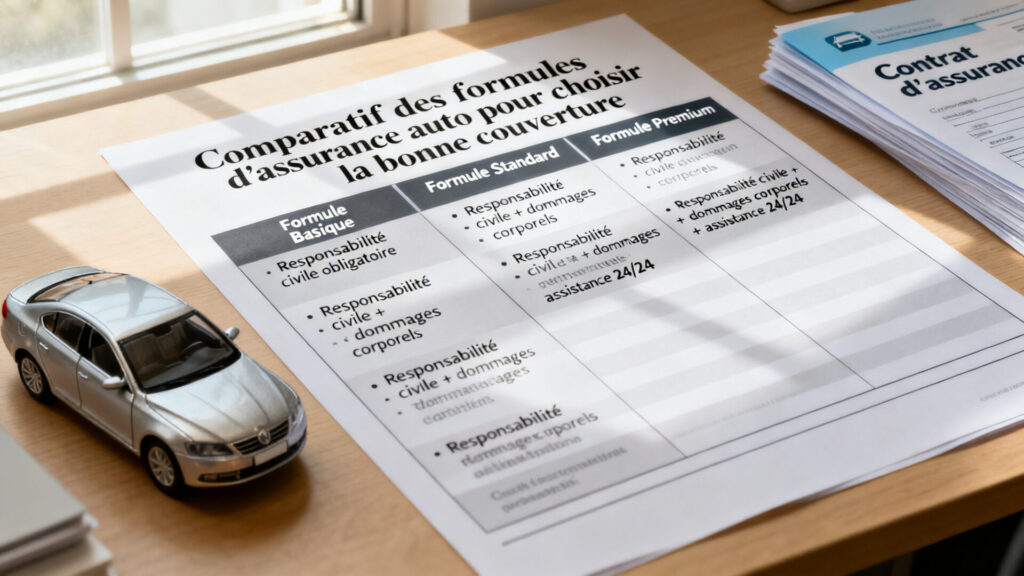
La formule de base représente l’offre la plus économique systématiquement proposée par les mutuelles et les courtiers spécialisés en ligne. Elle s’adresse généralement aux profils subissant une surprime importante, comme les jeunes permis inexpérimentés ou les conducteurs fortement malussés. Son faible coût mensuel s’explique par une absence quasi totale de protection pour votre propre patrimoine motorisé.
En cas de vol nocturne, de vandalisme gratuit ou d’incendie criminel, vous ne toucherez absolument pas le moindre centime d’indemnisation financière. Ce choix drastique s’apparente souvent à un coup de poker dangereux face aux aléas constants de la circulation urbaine quotidienne. J’observe que cette option très restrictive reste toutefois pertinente pour une vieille automobile dont la valeur marchande ne dépasse plus le millier d’euros.
Payer une cotisation élevée pour une voiture en fin de vie constitue une véritable aberration sur le plan strictement comptable. Dès que les lourds frais de réparation d’un simple accrochage dépassent la cote argus du véhicule, l’expert déclare logiquement l’épave. La couverture minimale devient alors la seule alternative sensée pour continuer à rouler sans se ruiner inutilement.
Le tiers intermédiaire comme alternative stratégique
Souvent commercialisée sous l’appellation très vendeuse de tiers confort, cette offre s’impose de loin comme le choix de prédilection de la majorité des conducteurs. Elle conserve l’indispensable base de la responsabilité civile tout en ajoutant de puissants boucliers contre les événements totalement indépendants de votre comportement au volant. C’est le contrat absolument parfait pour protéger intelligemment un véhicule d’occasion acquis depuis quelques années.
Les grandes compagnies d’assurance intègrent généralement un package très solide pour sécuriser durablement votre investissement matériel face aux imprévus. Voici les ajouts majeurs qui justifient pleinement le léger surcoût tarifaire par rapport à une offre trop basique :
- Le bris de glace : Prise en charge immédiate du pare-brise fissuré, des vitres latérales brisées et parfois même des coûteuses optiques de phares.
- La garantie vol : Remboursement rapide de la valeur de remplacement du véhicule après un vol caractérisé ou une tentative d’effraction destructrice.
- Les forces de la nature : Protection vitale contre la grêle ravageuse, les tempêtes violentes et les catastrophes naturelles déclarées par l’État.
Je conseille très régulièrement ce niveau de garantie protecteur dès que la familiale franchit le cap symbolique de son cinquième anniversaire. La courbe de décote s’estompe naturellement, mais la perte sèche d’un bien valant encore plusieurs milliers d’euros justifie amplement cette indispensable dépense annuelle.
La sérénité absolue du contrat tous risques
Le sommet incontesté de la pyramide assurantielle repose sur la fameuse garantie rassurante des dommages tous accidents. Même en cas de faute grave de votre part ou de choc violent contre un obstacle fixe, la compagnie financera la lourde remise en état. C’est l’unique protection juridique qui couvre efficacement les redoutables dégâts causés par des fuyards anonymes sur les grands parkings de supermarchés.
Cette couverture globale s’avère absolument indispensable pour tout achat d’un véhicule neuf ou très récent fraîchement sorti de concession. Les organismes de crédit l’exigent d’ailleurs systématiquement lors de la souscription d’une location avec option d’achat de longue durée. En cas de destruction totale inopinée, la garantie valeur à neuf permet de solder immédiatement la dette automobile en cours sans plonger le foyer dans le rouge.
Pour visualiser les grandes différences d’un simple coup d’œil très pratique, j’ai élaboré un résumé des protections standards actuelles. Les conditions générales varient subtilement selon les organismes financiers, mais la logique commerciale globale reste scrupuleusement identique partout.
| Situation de sinistre | Formule basique | Tiers amélioré | Couverture maximale |
|---|---|---|---|
| Dommages matériels aux tiers | Oui | Oui | Oui |
| Bris de pare-brise | Non | Oui | Oui |
| Vol de la voiture | Non | Oui | Oui |
| Accident 100% responsable | Non | Non | Oui |
L’impact sournois des franchises et exclusions
Une cotisation mensuelle affichée à un tarif anormalement bas cache quasiment toujours une franchise rédhibitoire en cas de grave problème sur la route. Ce montant fixe ou savamment calculé en pourcentage représente la somme qui ne vous sera absolument jamais remboursée par le gestionnaire du sinistre. Une économie illusoire de quelques dizaines d’euros à l’année fond instantanément si le contrat vous oblige à payer huit cents euros après un accrochage banal.
Il devient donc vital de traquer impitoyablement les petites lignes complexes concernant l’assistance dépannage et le très utile prêt d’un volant de courtoisie.
Une vaste étude sectorielle récente démontre que quarante pour cent des automobilistes européens ignorent totalement le montant exact de leur franchise dommages avant de devoir malheureusement déclarer un premier sinistre responsable.
L’assistance zéro kilomètre constitue à mes yeux l’option la plus cruciale pour éviter de payer un remorquage hors de prix devant son propre domicile un matin d’hiver. C’est un paramètre technique souvent négligé qui différencie fondamentalement un bon contrat protecteur d’une simple offre purement commerciale. La qualité indéniable du service client lors d’une panne nocturne angoissante justifie très souvent de payer légèrement plus cher sa mensualité d’assurance.
Le juste équilibre dicté par la valeur résiduelle
La viabilité d’un contrat d’assurance se mesure à sa parfaite adéquation avec la réalité financière de votre garage. L’erreur la plus commune consiste à conserver une protection maximale très onéreuse sur une berline ayant largement dépassé la décennie. Une analyse froide de la cote sur le marché de l’occasion reste l’outil le plus fiable pour ajuster vos garanties annuellement.
Dès que la prime annuelle représente plus de dix pour cent de la valeur de l’automobile, une révision stratégique s’impose immédiatement. Basculer vers une offre intermédiaire libérera instantanément du pouvoir d’achat sans pour autant sacrifier la couverture indispensable contre les vols ou le bris de glace. Un dialogue franc avec votre conseiller dédié permet finalement d’adapter la protection aux véritables risques encourus quotidiennement sur le bitume.
FAQ
La formule au tiers, qui est le minimum légal obligatoire en France, couvre uniquement les dommages matériels et corporels que vous pourriez causer à d’autres personnes lors d’un accident responsable.
L’assurance au tiers intermédiaire constitue un excellent compromis financier car elle ajoute à la responsabilité civile obligatoire des garanties extrêmement utiles comme le bris de glace, le vol ou l’incendie.
Il est toujours fortement conseillé de privilégier une formule tous risques si vous possédez un véhicule neuf ou très récent, pour être systématiquement indemnisé même si vous êtes responsable du crash.
La franchise représente la somme qui restera toujours à votre charge après un sinistre responsable. Une prime mensuelle anormalement basse dissimule souvent une franchise très élevée qui vous ruinera en cas d’accident.