Recevoir un avis d’échéance de complémentaire santé avec une hausse tarifaire inattendue provoque très souvent un profond agacement. Les assurés se retrouvent parfois bloqués avec un engagement renouvelé d’office, sans obtenir le temps matériel nécessaire pour agir. L’inflation médicale pèse lourdement sur les budgets familiaux et rend ces situations inacceptables.
Heureusement, le cadre juridique s’est considérablement durci pour encadrer ces pratiques autrefois extrêmement opaques. L’application de la loi Chatel pour les mutuelles a imposé une transparence totalement inédite aux compagnies d’assurance. Cette norme juridique indispensable redonne enfin un véritable pouvoir de décision aux patients.
Les mécanismes historiques de cette réforme salutaire
Pendant de très nombreuses années, les souscripteurs de garanties médicales subissaient une asymétrie d’information flagrante au profit des institutions financières. Le principe juridique de la tacite reconduction permettait de prolonger un contrat automatiquement pour une année supplémentaire. Cette méthode bien rodée empêchait souvent les clients de manifester leur désaccord dans les délais légalement impartis.
Le problème principal résidait dans l’opacité totale du calendrier d’information entretenue par les organismes assureurs. Le courrier officiel annonçant le nouveau tarif annuel de cotisation arrivait généralement bien après la date limite imposée pour annuler l’engagement. Les pouvoirs publics ont logiquement dû intervenir massivement pour stopper cette injustice manifeste sur le marché de l’assurance.
Cette législation fondatrice oblige dorénavant chaque prestataire à agir avec une parfaite loyauté commerciale envers l’ensemble de ses adhérents. Le patient ne se limite plus à payer aveuglément des surprimes qu’il juge injustifiées par rapport à sa consommation médicale. Il récupère le droit légitime de piloter sa couverture santé selon l’évolution réelle de sa situation financière.
Près de 30 % des assurés affirment avoir subi une hausse de tarif abusive sans pouvoir réagir avant l’adoption définitive de ce cadre protecteur.
La redéfinition stricte du délai de préavis
L’efficacité redoutable de ce dispositif repose sur le respect rigoureux d’un calendrier réglementaire extrêmement précis. Chaque compagnie possède l’obligation absolue de prévenir son client de la fenêtre temporelle exacte durant laquelle il peut librement partir. Cette notification écrite doit parvenir au souscripteur au plus tôt trois mois, et au plus tard quinze jours avant la date limite.
Toute tentative de l’assureur pour noyer cette information cruciale dans des documents illisibles est lourdement sanctionnée par la justice. Les tribunaux donnent systématiquement raison au consommateur lorsque la mention légale n’est pas clairement et visuellement apparente. L’État a minutieusement conçu ce système de défense pour qu’il soit directement applicable par un citoyen non juriste.
L’application pratique de cette réglementation par l’assuré
Concrètement, l’utilité première de cette réglementation stricte consiste à vous protéger contre les hausses tarifaires abusives. À l’approche de la date anniversaire de votre adhésion, les primes s’envolent généralement à cause de l’augmentation naturelle de votre âge. Le texte vous octroie le laps de temps indispensable pour comparer les offres du marché de manière sereine.
Face au non-respect du formalisme imposé par la loi, vous gagnez immédiatement un droit de sortie anticipée contre votre assureur. Cette rupture s’effectue alors sans aucune pénalité financière et sans devoir produire la moindre justification personnelle médicale. Une étude récente démontre que l’application de ce droit permet de réaliser une économie moyenne de 250 euros par an.
Pour clarifier visuellement le fonctionnement des délais légaux, voici la répartition exacte des différents cas de figure possibles. Votre capacité d’action dépend directement de la date d’oblitération figurant sur l’enveloppe expédiée par votre organisme de santé.
| Date de réception de l’avis d’échéance | Droits et démarches de l’assuré |
|---|---|
| Plus de 15 jours avant la limite | Vous utilisez le délai classique pour envoyer votre demande de résiliation officielle par la poste. |
| Moins de 15 jours avant la limite | La législation vous accorde un délai supplémentaire de 20 jours à partir de la date d’envoi de l’avis. |
| Après la date limite (ou omission) | Vous gagnez le droit de partir à tout moment, sans aucun frais ni période de préavis. |
Les contextes favorables à l’utilisation de cette méthode
Il demeure capital de bien comprendre que toutes les couvertures santé ne répondent pas exactement à ce même formalisme. Les contrats souscrits à titre purement individuel tombent directement sous le coup de cette législation contraignante pour les organismes. En revanche, les complémentaires d’entreprise obligatoires échappent à ce mécanisme, car l’employeur détient la responsabilité exclusive de l’engagement global.
L’utilisation de la loi Chatel pour les mutuelles reste l’arme la plus puissante pour fuir une formule devenue obsolète. Une communication défaillante de votre conseiller à l’approche du renouvellement annuel justifie pleinement le déclenchement de cette procédure administrative. Les erreurs de gestion des grandes multinationales se transforment alors en opportunités légales parfaites pour vous libérer.
Certains cas d’école reviennent très régulièrement dans les litiges opposant les assurés à leurs prestataires de soins. Il suffit de pouvoir prouver une seule de ces défaillances pour obtenir gain de cause quasi immédiatement. Les situations suivantes exigent une action rapide et déterminée de votre part :
- Une mention légale absente ou dissimulée : Si le courrier omet de préciser très lisiblement la date butoir de rupture, vous êtes totalement libre de clôturer le contrat quand vous le souhaitez.
- Un envoi postal délibérément retardé : L’oblitération de La Poste représente la seule preuve valable en droit français pour dater l’envoi. Un cachet tardif rend le droit de rompre l’adhésion immédiatement applicable, alors conservez toujours précieusement l’enveloppe d’origine.
La sécurisation juridique de votre démarche de départ
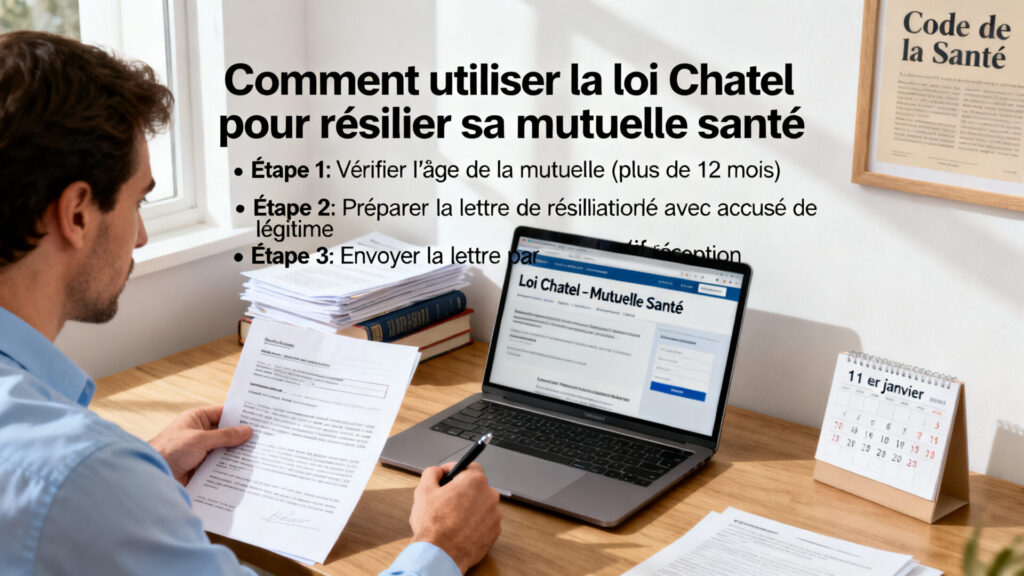
S’opposer frontalement à une institution financière d’envergure demande une excellente rigueur administrative de votre côté. Un simple appel téléphonique ou un message expédié depuis une application mobile ne suffisent jamais à officialiser valablement votre départ. La création d’une preuve matérielle irréfutable reste la seule option solide pour stopper les prélèvements automatiques sur votre compte bancaire.
La rédaction de votre courrier de demande doit intégrer des éléments factuels extrêmement précis pour bloquer toute contestation. Le formalisme strict imposé garantit que l’ancienne compagnie ne tentera pas de faire traîner le dossier en longueur. L’exécution parfaite de cette étape bloque immédiatement la reconduction des paiements mensuels à venir.
- L’exactitude des informations transmises : Indiquez méticuleusement votre numéro de souscripteur et mentionnez l’article de loi L113-15-1 justifiant le fondement de votre action.
- L’envoi par voie sécurisée et tracée : L’utilisation d’une lettre recommandée avec accusé de réception s’avère absolument vitale pour certifier la date exacte de votre démarche.
La coexistence avec la rupture infra-annuelle récente
Le paysage médical français a traversé une nouvelle évolution majeure avec l’apparition remarquée de la Résiliation Infra-Annuelle (RIA). Cette nouveauté instaurée à la fin de l’année 2020 autorise un patient à modifier sa couverture à n’importe quel instant, sans pénalité. La seule condition imposée au souscripteur consiste à attendre la fin complète de la première année de garantie.
Cette liberté d’action inédite pousse logiquement à s’interroger sur la pertinence actuelle du précédent cadre législatif. Pourtant, son utilité demeure absolue pour refuser catégoriquement le nouveau tarif bien avant sa toute première application sur votre compte. Les deux textes de loi se combinent finalement à la perfection pour offrir un niveau de défense optimal au citoyen.
L’anticipation de la hausse annuelle vous évite de payer les premières mensualités majorées en attendant la mise en place d’une autre formule. C’est un gain financier stratégique et non négligeable lors d’une période d’inflation importante. Le comparatif suivant détaille la portée de chaque dispositif selon le moment précis de l’année.
| Éléments de comparaison | Dispositif Chatel historique | Rupture infra-annuelle (RIA) |
|---|---|---|
| Période de déclenchement légal | Strictement lié à la réception de l’échéancier annuel. | À n’importe quelle date du calendrier, mais uniquement après un an. |
| Atout principal pour le budget | Stoppe net la future augmentation tarifaire avant son tout premier prélèvement. | Apporte une liberté de changement permanente face à la forte concurrence du secteur. |
Un bouclier durable pour protéger vos finances médicales
L’arsenal juridique actuel offre aux patients une formidable capacité d’adaptation face aux politiques tarifaires agressives des grandes compagnies. Cette réglementation pionnière conserve tout son sens aujourd’hui pour contrer efficacement les augmentations injustifiées annoncées au dernier moment. La maîtrise rigoureuse de ces règles temporelles vous replace instantanément au centre du jeu commercial.
L’étude attentive et systématique des courriers envoyés par votre prestataire doit devenir un véritable automatisme de gestion financière. Dès qu’une information cruciale manque de clarté ou arrive en retard, vous possédez le droit absolu de négocier une meilleure offre ailleurs. Il ne faut jamais tolérer une communication déloyale lorsque votre santé et votre équilibre budgétaire sont directement engagés au quotidien.
FAQ
La loi Chatel oblige votre organisme de santé à vous informer de la date limite de résiliation de votre contrat. Cet avis d’échéance doit obligatoirement vous parvenir au moins quinze jours avant cette date fatidique.
Si le courrier contenant votre avis d’échéance arrive à moins de quinze jours de la date limite, la législation vous accorde automatiquement un délai supplémentaire de vingt jours calendaires pour envoyer votre demande de résiliation.
Vous gagnez le droit de résilier votre contrat à tout moment et sans aucune pénalité uniquement si votre assureur omet totalement de vous envoyer l’avis d’échéance ou si la mention légale est absente du courrier.
Non, ce dispositif de protection juridique s’applique exclusivement aux contrats de complémentaire santé souscrits à titre individuel. Les mutuelles d’entreprise obligatoires sont gérées par l’employeur qui détient la responsabilité exclusive de l’engagement global.
La loi Chatel permet de bloquer une hausse tarifaire avant son application lors du renouvellement annuel du contrat. La résiliation infra-annuelle offre quant à elle la liberté de changer de mutuelle à tout moment après un an d’engagement.